
בקצרה: תביעה קטנה בביטוח מקיף נרשמת בהיסטוריה שלכם לשלוש שנים ועלולה לייקר את הפרמיה בכל אחת מהן. כשעלות התיקון קרובה להשתתפות העצמית, שלמו מהכיס. כשהצד השני אשם, תבעו את הביטוח שלו ולא את שלכם.
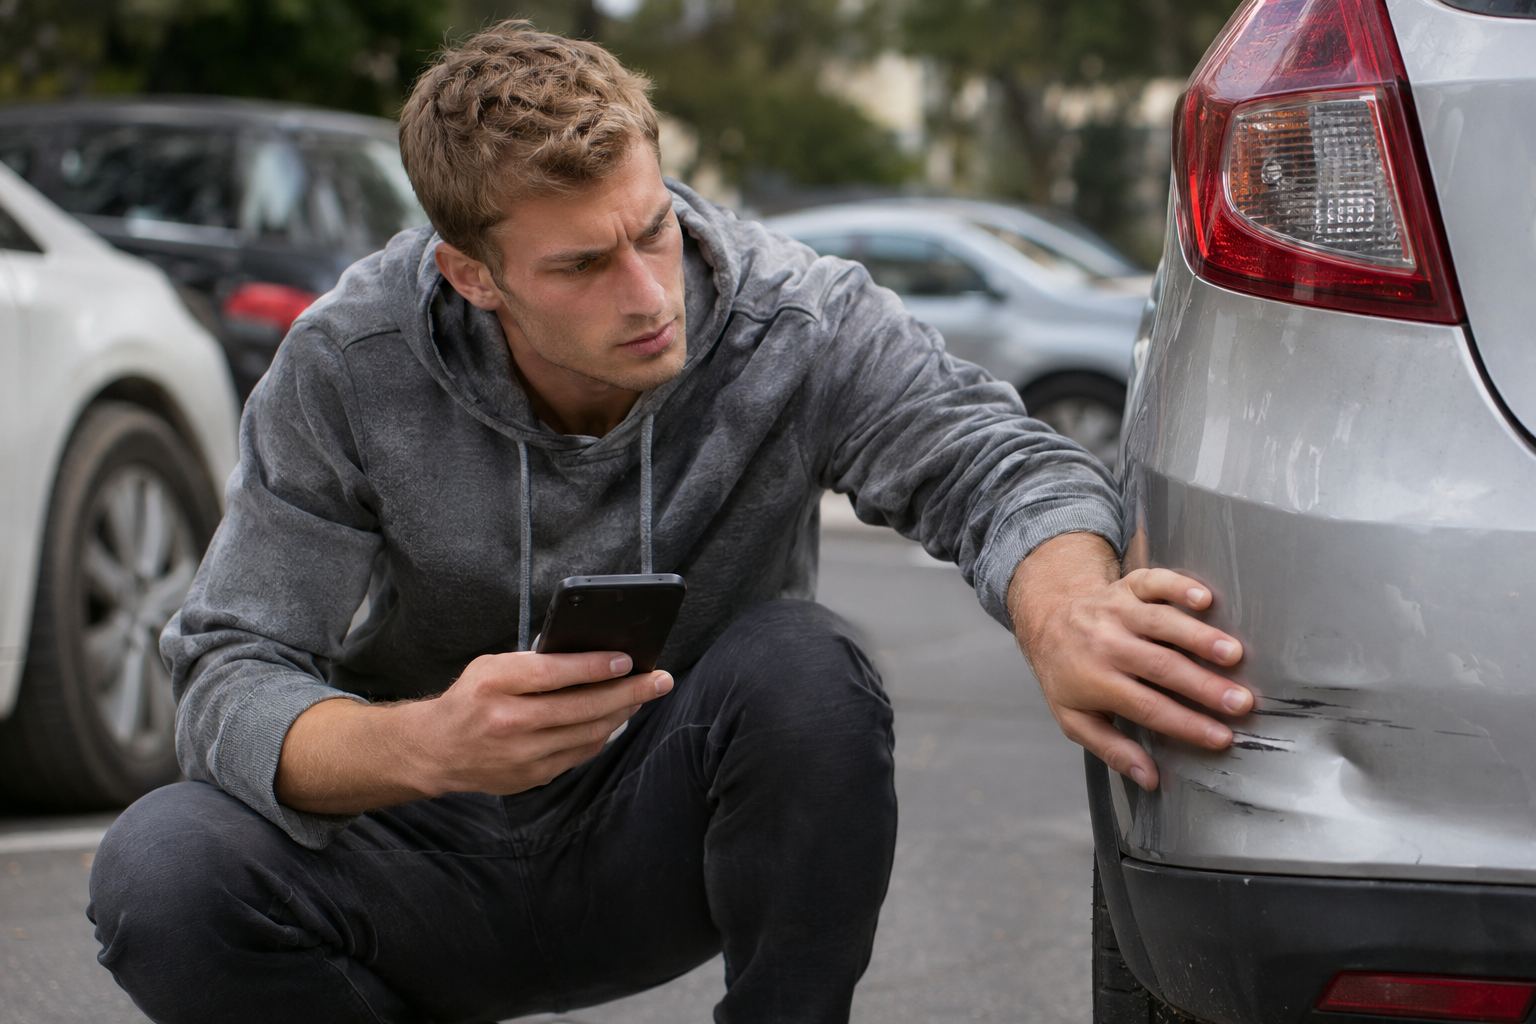
השיגרה ידועה. מישהו נגע לכם בפגוש בחניון, יש שריטה ושקע קטן, ויש לכם ביטוח מקיף. אז מתקשרים לסוכן. בשביל מה משלמים כל שנה?
קראו גם: החלפתם שמשה קדמית? ייתכן שמצלמת הבטיחות של הרכב מסתכלת עכשיו לנתיב הלא נכון · הסדרי תנועה: מה קורה מאחורי השלטים הכתומים בעבודות בכביש · המספר שכתוב על הצמיג הוא לא הלחץ שצריך למלא
התשובה הלא נוחה: התביעה הזאת יכולה לעלות לכם יותר מהתיקון עצמו. לא היום, אלא בשלוש שנות החידוש הבאות.
שלוש שנים של זיכרון
חברות הביטוח בישראל מתמחרות את הפוליסה בין היתר לפי מספר התביעות של הנהגים ברכב ב-3 השנים האחרונות. כך מפורט גם בערך ביטוח רכב בוויקיפדיה. כשאתם עוברים לחברה אחרת, תתבקשו להציג אישור עבר ביטוחי, והתביעה תופיע בו.
כלומר, גם מעבר חברה לא מוחק אותה. מי שרגיל לבצע השוואת ביטוחים כל שנה יראה את ההבדל בהצעות המחיר, שורה אחר שורה.
ויש עוד מחיר נסתר. חלק מהחברות נותנות הנחה למי שעבר כמה שנים רצופות בלי תביעות. תביעה אחת של 800 שקל יכולה לאפס את ההנחה הזו ולהחזיר אתכם לנקודת ההתחלה.
החשבון שכדאי לעשות לפני שמתקשרים לסוכן
נניח שההשתתפות העצמית שלכם במוסך הסדר היא 1,800 שקל, והתיקון יעלה 2,600. מהביטוח תקבלו 800 שקל בלבד. אם התביעה מייקרת את הפרמיה ב-400 שקל בשנה, שילמתם 1,200 שקל נוספים על פני שלוש שנים. הפסד נקי.
הבדיקה פשוטה: בקשו הצעת מחיר מהמוסך לפני שאתם פותחים תביעה, ושאלו את הסוכן בכתב כמה תעלה הפוליסה הבאה עם תביעה ובלעדיה.
כשהשני אשם, אל תיגעו בפוליסה שלכם
אם רכב אחר פגע בכם, הנזק מכוסה בביטוח צד ג' שלו. התביעה נרשמת אצלו, לא אצלכם, ואין השתתפות עצמית מצדכם. הבעיה היא שתהליך כזה לוקח זמן ודורש מסמכים. לכן אספו אותם במקום.
- שם, מספר תעודת זהות ומספר רישיון הנהיגה של הנהג השני.
- מספר הרכב ושם חברת הביטוח שלו, מתוך תעודת הביטוח עצמה.
- צילומים של שני הרכבים ושל המיקום, כולל סימון נתיבים.
- פרטי עדים, אם היו.
- שרטוט קצר של התאונה, עוד באותו יום.
ביטוח החובה, אגב, לא נכנס לסיפור הזה בכלל. הוא מכסה נזקי גוף בלבד ולא שקל אחד של פח.
מתי כן לתבוע
נזק של אלפי שקלים, פגיעה בחיישנים או במצלמות הבטיחות, או תיקון שדורש כיול. אחרי החלפת שמשה קדמית ברכב עם מערכות סיוע, למשל, הכיול לבדו יכול להקפיץ את החשבון. כאן הביטוח משתלם. רק בדקו לפני שנוסעים אם המוסך ברשימת מוסכי ההסדר של הפוליסה, כי תיקון במוסך אחר מגדיל בדרך כלל את ההשתתפות העצמית.
ושימו לב לעוד צד של המטבע. תיקון שבוצע דרך הביטוח מתועד, ותיקון בכיס לא תמיד. קונה של רכב משומש ישאל על תאונות קודמות, אז שמרו את חשבונית המוסך גם כשאתם משלמים בעצמכם.
בפעם הבאה שמישהו שורט לכם את הפגוש, צלמו, קחו פרטים, והשיגו הצעת מחיר ממוסך. רק אז תחליטו אם להתקשר לסוכן.
מאמרים נוספים שיעניינו אתכם
- החלפתם שמשה קדמית? ייתכן שמצלמת הבטיחות של הרכב מסתכלת עכשיו לנתיב הלא נכון
- הסדרי תנועה: מה קורה מאחורי השלטים הכתומים בעבודות בכביש
- המספר שכתוב על הצמיג הוא לא הלחץ שצריך למלא
- קניתם דיזל בשביל החיסכון בדלק? בנסיעה עירונית הוא מחזיר לכם את זה בריבית
- היצרן כתב ששמן הגיר הוא לכל החיים, והוא התכוון לחיי האחריות
- רוב הרכבים נופלים בטסט על שלושה דברים שעולים פחות ממאתיים שקל
Comments are closed.